Vous avez économisé pour la mise de fonds. Vous avez obtenu une préapprobation. Vous avez signé l’acte de vente. Pour bien des premiers acheteurs au Québec, ça ressemble à la ligne d’arrivée — ce n’en est pas une.
Une partie du coût réel de l’achat tombe au moment de la signature chez le notaire, en argent comptant, en dehors de l’hypothèque. Et la plus grosse des factures qui échappent à l’hypothèque — la taxe de bienvenue, ou droits de mutation immobilière — n’arrive même pas ce jour-là. Elle vous parvient de votre municipalité des mois plus tard, sous forme d’une facture distincte que vous ne pouvez pas intégrer à votre prêt.
Pour donner une idée : le prix médian d’une maison unifamiliale au Québec a atteint 523 250 $ au deuxième trimestre de 2026, selon l’association provinciale des courtiers immobiliers. Pour un achat à ce niveau, les frais qui s’ajoutent à la mise de fonds se chiffrent en milliers de dollars.
Un changement fait que le calcul de 2026 diffère de ce que vous avez peut-être lu ailleurs : la province rembourse maintenant une bonne part de cette taxe de bienvenue aux premiers acheteurs — jusqu’à 5 875 $, rétroactivement au 1er janvier 2026. Ce guide passe en revue ce que vous paierez réellement, quand, et combien vous sera remis.
Ce qu’est vraiment la taxe de bienvenue au Québec
« Taxe de bienvenue » est le nom courant des droits de mutation immobilière. Ils sont exigés par votre municipalité — pas par votre banque, ni par la province — et chaque municipalité du Québec est tenue de les percevoir en vertu de la Loi concernant les droits sur les mutations immobilières.
Pourquoi un calculateur de taxe de bienvenue peut donner le mauvais montant
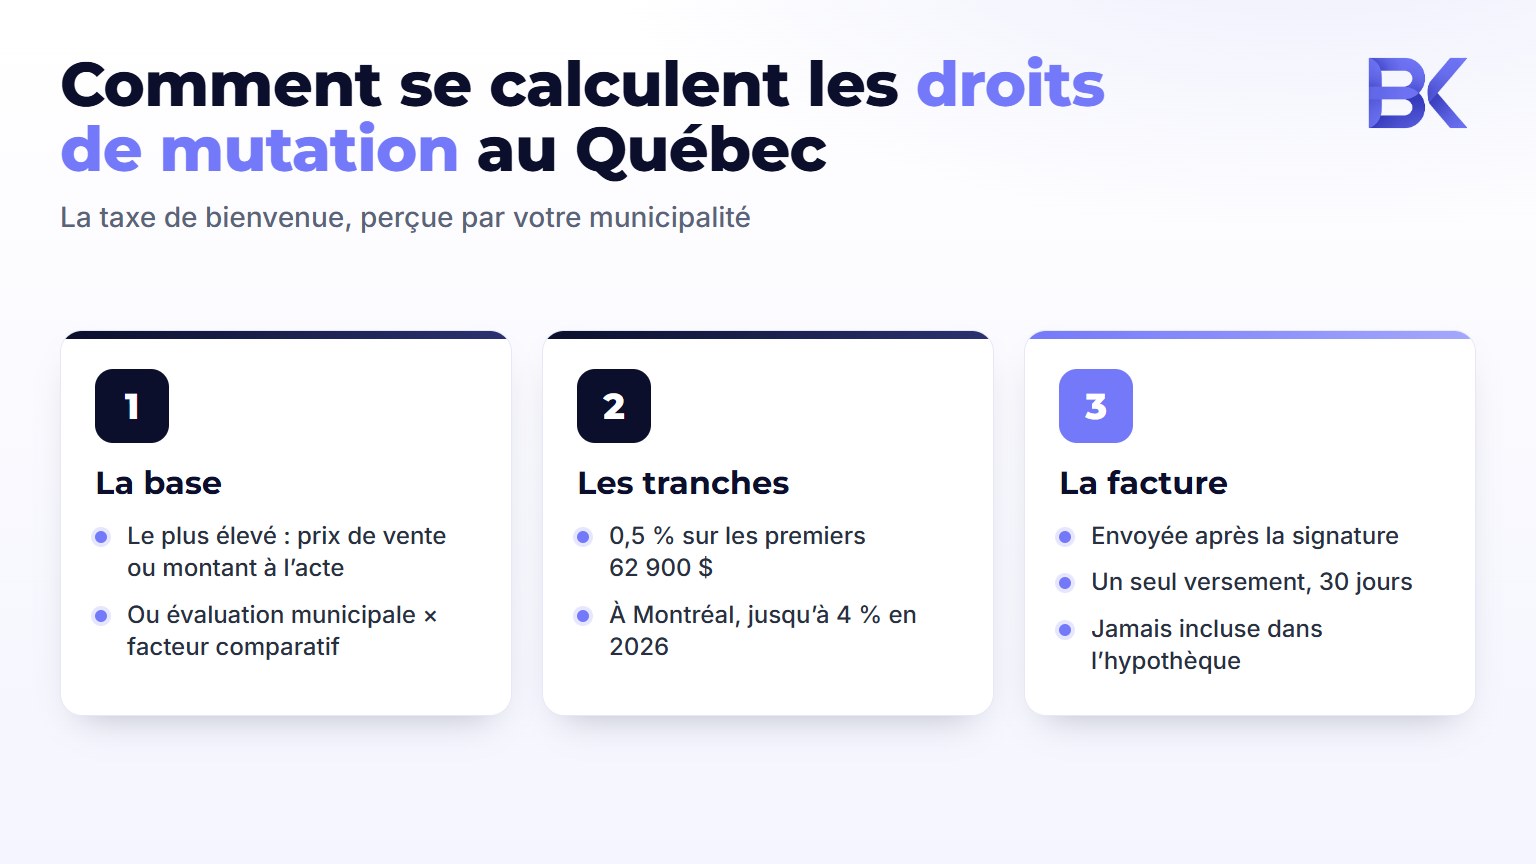
La base d’imposition n’est pas automatiquement votre prix d’achat. C’est le plus élevé des trois montants suivants : la contrepartie versée pour le transfert (habituellement le prix de vente, TPS/TVQ exclues), le montant inscrit à l’acte de vente, ou la valeur marchande de l’immeuble — calculée en multipliant la valeur au rôle d’évaluation municipale par un facteur comparatif fixé chaque année. C’est pourquoi un simple calculateur de taxe de bienvenue, qui multiplie votre prix d’achat par un taux fixe, peut donner un montant erroné.
Le facteur comparatif de Montréal pour 2026 est de 1,00 — un retour à la parité après des multiplicateurs de 1,08 en 2025 et de 1,10 en 2024. Ce facteur est révisé chaque année ; mieux vaut vérifier celui en vigueur avant de présumer que votre évaluation municipale et votre prix d’achat se rejoignent.
Chaque municipalité du Québec applique une échelle provinciale de base, dont les seuils sont indexés chaque année selon l’indice des prix à la consommation du Québec : 0,5 % jusqu’à 62 900 $, 1 % de 62 900 $ à 315 000 $, et 1,5 % au-delà. Les municipalités peuvent exiger un taux plus élevé sur la portion excédant 500 000 $ — jusqu’à un plafond de 3 % — sauf Montréal, qui est autorisée à aller encore plus haut.
L’échelle propre à Montréal pour 2026, en vigueur depuis le 1er janvier, se présente ainsi :
| Portion de la base d’imposition | Taux |
| Jusqu’à 62 900 $ | 0,5 % |
| 62 900 $ – 315 000 $ | 1 % |
| 315 000 $ – 552 300 $ | 1,5 % |
| 552 300 $ – 1 104 700 $ | 2 % |
| 1 104 700 $ – 2 136 500 $ | 2,5 % |
| 2 136 500 $ – 3 113 000 $ | 3,5 % |
| Plus de 3 113 000 $ | 4 % |
L’exemple chiffré de la Ville de Montréal montre comment les tranches s’additionnent pour une base de 700 000 $ : 62 900 $ × 0,5 % = 314,50 $, les 252 100 $ suivants × 1 % = 2 521 $, les 237 300 $ suivants × 1,5 % = 3 559,50 $, et les 147 700 $ restants × 2 % = 2 954 $ — pour un total de 9 349 $.
La facture est transmise séparément par la municipalité après la conclusion de la transaction. Selon les règles québécoises, les droits de mutation doivent généralement être payés avant le 31e jour suivant l’envoi du compte par la municipalité. Une municipalité peut toutefois prévoir, par règlement, la possibilité de payer en plusieurs versements. À Montréal, la facture est actuellement payable en un seul versement dans les 30 jours suivant son envoi.
Le moment où la facture est émise varie selon la municipalité. Il est donc prudent de conserver le montant prévu après l’achat plutôt que de l’inclure dans le budget de mise de fonds. Les droits de mutation sont facturés séparément de la transaction hypothécaire.
Certains transferts peuvent être exonérés des droits de mutation, notamment certains transferts entre conjoints, entre parents en ligne directe ascendante ou descendante et dans d’autres situations prévues par la loi. Dans le cas d’un transfert exonéré, une municipalité peut, par résolution, exiger un droit supplétif pouvant atteindre 200 $. Il n’existe toutefois pas d’exonération générale simplement parce qu’on achète une première habitation; les premiers acheteurs admissibles peuvent plutôt bénéficier du nouveau crédit d’impôt remboursable du Québec.
Le changement de 2026 : le Québec rembourse maintenant une partie de la taxe de bienvenue aux premiers acheteurs
La mesure s’appelle le Crédit d’impôt remboursable pour l’accès à la propriété, annoncée le 17 avril 2026 dans le Bulletin d’information 2026-2 du ministère des Finances du Québec. Il s’agit d’une mesure provinciale — et non fédérale ou municipale — instaurée pour l’année d’imposition 2026, ce qui explique qu’elle soit absente de nombreux guides publiés auparavant.
Le crédit rembourse 100 % des premiers 5 000 $ de droits de mutation immobilière payés, puis 25 % des 3 500 $ suivants, soit jusqu’à 875 $ supplémentaires, pour un crédit maximal de 5 875 $. Si la base d’imposition de la propriété dépasse 750 000 $, le crédit est réduit de 2,35 % de la portion qui excède ce seuil. Il devient nul lorsque la base d’imposition atteint 1 million de dollars ou plus.
Vous êtes généralement considéré comme premier acheteur si vous n’avez pas été propriétaire d’une habitation que vous occupiez à un moment quelconque depuis le début de la quatrième année civile précédant l’achat jusqu’à la veille de celui-ci. La propriété d’une habitation par votre conjoint peut également avoir une incidence sur votre admissibilité si vous avez habité cette propriété pendant votre mariage, votre union civile ou votre union de fait. Des règles distinctes sont aussi prévues pour certaines personnes ayant une déficience grave ainsi que pour les personnes qui achètent une habitation destinée à un proche ayant une déficience.
Quelques conditions sont particulièrement importantes en pratique. L’habitation doit être acquise après le 31 décembre 2025; vous devez avoir l’intention d’en faire votre résidence principale dans le délai prévu; aux fins du crédit, l’acquisition est considérée comme réalisée lorsque votre droit de propriété est publié au registre foncier et que l’habitation est habitable; et les droits de mutation immobilière doivent avoir été réellement payés par vous ou votre conjoint.
Si plusieurs personnes admissibles sont propriétaires de l’immeuble, le montant total du crédit ne peut pas dépasser celui qui aurait été accordé si une seule personne l’avait demandé. Le crédit ne s’applique pas non plus au droit supplétif qui peut être exigé à la place des droits de mutation dans le cas d’un transfert exonéré.
Le crédit est demandé dans votre déclaration de revenus du Québec. Vous devez généralement être résident du Québec à la fin de l’année d’imposition pour y avoir droit.
Option de versement anticipé
Le Québec a également prévu une option de versement anticipé, ce qui pourrait permettre aux acheteurs admissibles de recevoir le crédit sans attendre le traitement de leur déclaration de revenus.
Pour y avoir droit, l’acheteur doit respecter les conditions applicables, notamment avoir payé les droits de mutation, avoir une base d’imposition d’au plus 1 million de dollars, prévoir un crédit supérieur à 1 000 $ et accepter de recevoir le paiement par dépôt direct. Si plusieurs propriétaires sont admissibles, une seule personne peut présenter la demande de versement anticipé. Celle-ci doit être produite au plus tard le 1er décembre de l’année visée.
Au 17 août 2026, Revenu Québec indique toujours que les modalités permettant de présenter une demande de versement anticipé seront communiquées ultérieurement. Le gouvernement a annoncé que le mécanisme devrait être mis en place d’ici la fin de l’été 2026, les premiers versements étant prévus à l’automne. Il est donc préférable de vérifier que le processus de demande est effectivement accessible avant de compter sur une date précise de versement.
Le crédit s’applique aux premières habitations admissibles acquises à compter de 2026. Le gouvernement estime qu’environ 38 000 premiers acheteurs par année pourront bénéficier de cette mesure, pour un coût annuel de plus de 140 millions de dollars.
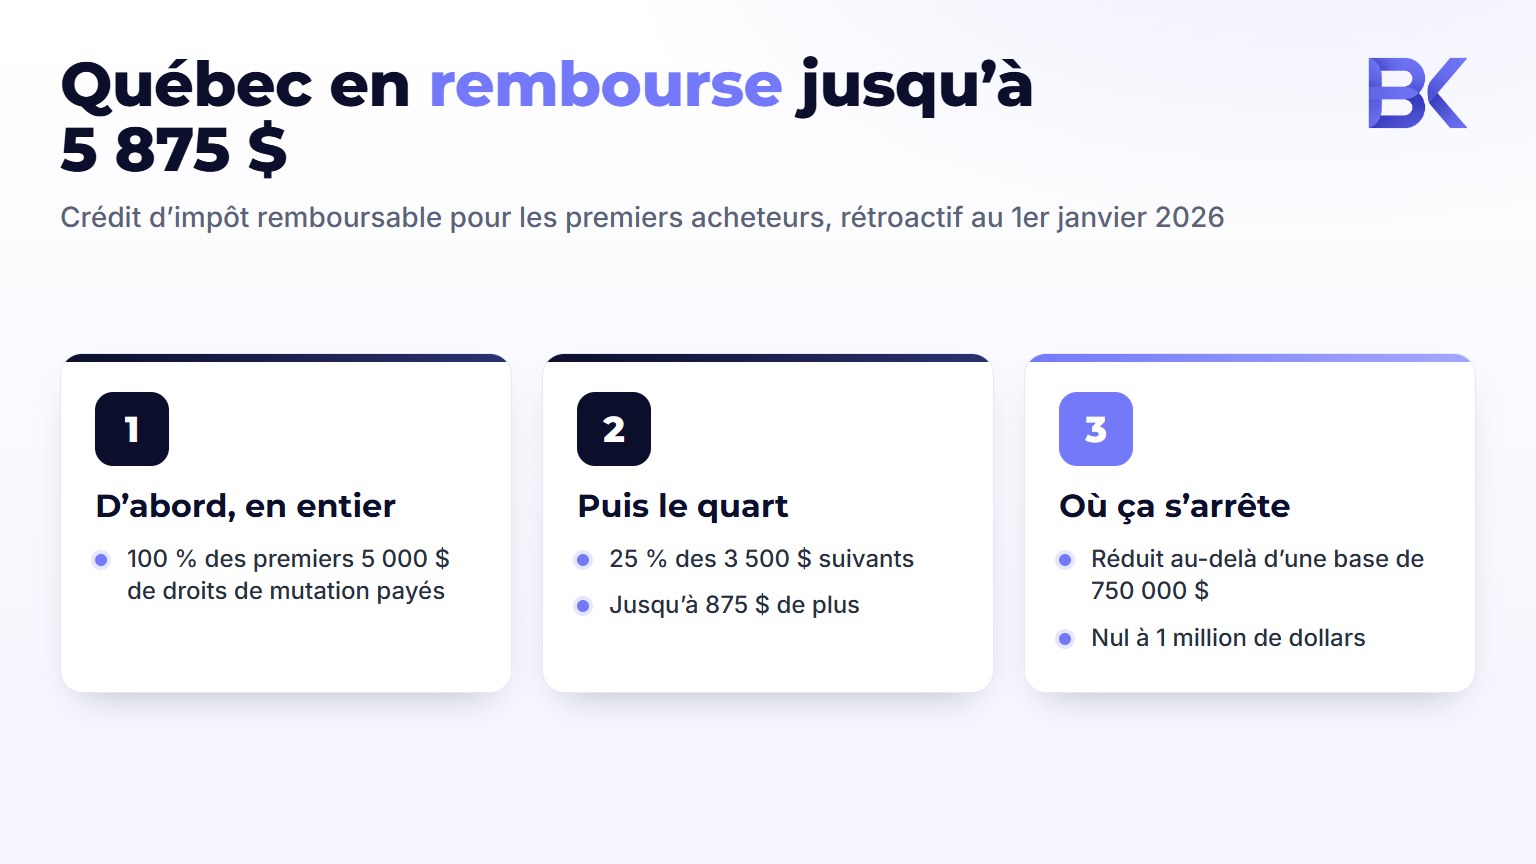
Les exemples du ministère des Finances illustrent bien l’écart : une maison de 292 000 $ à Rimouski obtient un remboursement complet de 2 606 $ ; une maison de 427 000 $ à Lévis récupère 4 516 $ en totalité ; une maison de 616 000 $ à Laval atteint le plafond de 5 875 $, ce qui représente 65 % des 9 091 $ de droits réellement payés.
Un point à clarifier d’entrée de jeu : si vous avez lu que Montréal offre son propre rabais aux premiers acheteurs, sachez que ce programme — le Programme d’appui à l’acquisition résidentielle — a cessé d’accepter de nouvelles demandes le 7 juillet 2026, sans exception. Les demandes soumises avant cette date continuent d’être traitées jusqu’à la fin de 2026, mais pour quiconque achète maintenant, c’est le crédit provincial décrit plus haut qui s’applique, et non l’ancien programme municipal.
Trois crédits d’impôt qui se cumulent pour les premiers acheteurs
Sous réserve des critères d’admissibilité propres à chaque programme — et d’un impôt à payer suffisant pour utiliser pleinement les deux crédits non remboursables — un premier acheteur admissible peut bénéficier d’une aide fiscale directe combinée pouvant atteindre 8 444 $ :
| Crédit | Palier | Maximum |
| Crédit d’impôt remboursable pour l’accès à la propriété | Québec | 5 875 $ |
| Crédit d’impôt non remboursable pour l’achat d’une première habitation | Québec | 1 400 $ |
| Montant pour l’achat d’une habitation | Fédéral | 1 169 $ |
| Total | 8 444 $ |
Les deux crédits non remboursables reposent tous deux sur une base de 10 000 $, mais ils ne donnent pas le même montant en dollars. La version québécoise vaut 10 000 $ × 14 % (le taux du premier palier d’imposition du Québec) = 1 400 $.
La version fédérale, pour un résident du Québec, donne 10 000 $ × 11,69 % = 1 169 $ — un montant plus bas, parce que l’abattement du Québec réduit l’impôt fédéral que ce crédit vient compenser. Les résidents des autres provinces obtiennent un tout autre montant fédéral.
La distinction entre remboursable et non remboursable compte plus que les montants en dollars. Le crédit remboursable de 5 875 $ est versé même si vous ne devez aucun impôt, et il est directement lié aux droits de mutation que vous avez réellement payés.
Les deux crédits non remboursables, eux, réduisent simplement l’impôt que vous devriez autrement payer ; ils reconnaissent les frais plus larges liés à l’achat — inspection, honoraires de notaire, déménagement — plutôt que la taxe de bienvenue en particulier.
Mise de fonds et assurance prêt hypothécaire
La mise de fonds minimale fédérale varie selon le prix d’achat, selon l’Agence de la consommation en matière financière du Canada :
| Prix de l’habitation | Mise de fonds minimale |
| 500 000 $ ou moins | 5 % du prix |
| Plus de 500 000 $ à moins de 1,5 million $ | 5 % sur les premiers 500 000 $ + 10 % sur le reste |
| 1,5 million $ ou plus | 20 % du prix |
Pour une habitation de 600 000 $, cela donne 25 000 $ (5 % des premiers 500 000 $) plus 10 000 $ (10 % des 100 000 $ restants), soit une mise de fonds minimale de 35 000 $.
Avec moins de 20 % de mise de fonds, vous aurez généralement besoin d’une assurance prêt hypothécaire — elle protège le prêteur, pas vous. Même à 20 %, un prêteur peut tout de même l’exiger dans certaines situations, par exemple pour les travailleurs autonomes ou les emprunteurs avec un dossier de crédit limité.
Pour un prêt hypothécaire assuré avec une mise de fonds inférieure à 20 %, une période d’amortissement pouvant aller jusqu’à 30 ans est offerte aux premiers acheteurs et aux acheteurs d’une construction neuve. Pour les autres prêts assurés, le maximum est généralement de 25 ans. Avec une mise de fonds de 20 % ou plus, le prêteur détermine la période d’amortissement maximale qu’il accepte d’offrir. Un amortissement plus long réduit le paiement mensuel, mais augmente les intérêts payés sur la durée du prêt.
La structure qui convient dépend de votre revenu, de votre mise de fonds et de votre plan global — ça vaut la peine d’en discuter avant de magasiner un taux. Si le vocabulaire des termes, des taux et des pénalités vous est encore étranger, notre guide pour décoder les hypothèques au Québec couvre d’abord les bases.
Les autres frais à prévoir au moment de la transaction
Au-delà de la mise de fonds, une liste plus courte de frais est exigible comptant au moment de la transaction.
Le notaire et les formalités
Dans le cadre d’un achat résidentiel financé au Québec, le notaire joue un rôle juridique central. Une hypothèque immobilière doit être constituée par acte notarié, et la vente résidentielle est normalement conclue au moyen d’un acte de vente notarié. Le notaire vérifie notamment les titres, gère les fonds et publie les droits pertinents au registre foncier.
Il n’existe pas de tarif obligatoire imposé aux notaires du Québec. Leurs honoraires professionnels doivent être justes et raisonnables et varient notamment selon le travail requis, la complexité du dossier et l’expertise du notaire. Demandez une estimation avant la transaction.
Le certificat de localisation — le document d’arpentage qui confirme que la propriété correspond à ses limites légales — est fourni par le vendeur, à qui incombe cette responsabilité, et il existe habituellement déjà. Si vous souhaitez en obtenir un nouveau ou un supplémentaire de votre propre initiative, c’est à vos frais.
Inspection, répartitions et assurance
L’inspection du bâtiment est un service que vous organisez et payez vous-même avant la clôture. C’est de l’argent dépensé, que la transaction se conclue ou non — et c’est justement pourquoi renoncer à l’inspection simplement pour économiser est rarement un risque qui vaut la peine d’être pris.
À la clôture, vous couvrez aussi les répartitions — le remboursement au vendeur des taxes municipales et scolaires déjà payées d’avance pour le reste de l’année, et parfois du mazout laissé dans un réservoir. Votre assurance habitation doit être en vigueur dès le jour de la clôture, puisque votre prêteur en exigera la preuve avant de débloquer les fonds.
La taxe québécoise sur la prime d’assurance prêt hypothécaire
Si votre mise de fonds est inférieure à 20 %, la prime d’assurance prêt hypothécaire peut habituellement être ajoutée au prêt. La taxe québécoise applicable à cette prime ne peut toutefois pas normalement être ajoutée à l’hypothèque et doit donc être prévue parmi les sommes nécessaires à la transaction. La SCHL le précise directement : « Au Québec, en Ontario et en Saskatchewan la prime est assujettie à la taxe de vente provinciale. Celle-ci ne peut pas être ajoutée au montant du prêt. »
En 2026, il ne s’agit pas de la TVQ. Le Québec applique plutôt une taxe distincte de 9 % sur les primes d’assurance; ni la TPS ni la TVQ ne s’appliquent aux primes d’assurance. Cette taxe passera à 9,975 % pour les primes payées après le 31 décembre 2026. Pour une transaction réalisée en 2026, il faut donc prévoir une taxe de 9 % sur la prime d’assurance prêt hypothécaire.
Ce que vous payez, et quand
Mis bout à bout, le moment où vous payez compte autant que les montants — une partie est exigible avant même de recevoir les clés, et la plus grosse facture hors hypothèque arrive bien après :
| Frais | Qui facture | Quand vous payez | Inclus dans l’hypothèque ? |
| Inspection du bâtiment | L’inspecteur | Avant la clôture | Non |
| Mise de fonds | Conservée par votre notaire pour la clôture | À la clôture | Non |
| Honoraires de notaire | Votre notaire | À la clôture | Non |
| Répartitions (taxes payées d’avance, mazout) | Réglées par l’entremise de votre notaire | À la clôture | Non |
| Taxe québécoise sur la prime d’assurance prêt hypothécaire (9 % en 2026) | Votre prêteur, généralement dans le cadre de la transaction | À la signature | Non |
| Taxe de bienvenue | Votre municipalité | Habituellement quelques mois après la clôture, dans les 30 jours suivant l’avis | Non |
| Crédit remboursable, jusqu’à 5 875 $ | Revenu Québec vous le verse | Au moment de la déclaration, ou en versement anticipé dès octobre 2026 | — |
Voici un ordre d’opérations qui fonctionne bien :
- Demandez à votre notaire une soumission écrite avant de signer quoi que ce soit, pour que le montant du jour de la clôture ne soit pas une surprise.
- Calculez la taxe de bienvenue à partir de la base d’imposition, pas de votre prix d’offre — vérifiez l’évaluation municipale et le facteur comparatif en vigueur.
- Mettez ce montant de côté séparément de votre mise de fonds — et séparément de votre fonds d’urgence. Les frais de clôture et la taxe de bienvenue ne devraient pas provenir de la réserve qui couvre une perte d’emploi ou une fournaise brisée ; il s’agit de deux réserves distinctes.
- Une fois votre droit publié au registre foncier et les droits payés, demandez le versement anticipé du crédit — la date limite est le 1er décembre de l’année.
- Si l’avis de la ville n’est pas encore arrivé — ou si les droits ne sont pas encore payés — avant le 1er décembre, le versement anticipé n’est pas disponible pour cette année-là. Demandez plutôt le crédit dans votre déclaration de revenus du Québec.
Épargner pour l’achat : le CELIAPP et le régime d’accession à la propriété (RAP)
Deux outils d’épargne fédéraux, tous deux accessibles aux résidents du Québec, peuvent jouer un rôle important dans le financement d’un premier achat.
Le CELIAPP — le même compte fédéral, sous son nom français — vous permet de cotiser jusqu’à 8 000 $ par année, plus tout droit inutilisé reporté d’une année précédente, jusqu’à un maximum à vie de 40 000 $.
Les cotisations réduisent votre revenu imposable, et les retraits pour un premier achat sont libres d’impôt, sans remboursement exigé. Cette combinaison — déduction, retrait libre d’impôt et absence de remboursement — est propre au CELIAPP. Notre guide sur le CELIAPP explique comment les droits de cotisation s’accumulent.
Le régime d’accession à la propriété (RAP) vous permet de retirer jusqu’à 60 000 $ de votre REER par personne — jusqu’à 120 000 $ combinés pour un couple — sans impôt au moment du retrait, à condition de rembourser sur 15 ans. Tout montant non remboursé au cours d’une année donnée s’ajoute à votre revenu imposable de cette année : le RAP est un prêt que vous vous accordez à même votre propre REER, pas un retrait gratuit.
Les règles de remboursement du RAP ont de nouveau été prolongées en 2026. Une mesure temporaire de report s’applique maintenant aux personnes dont le premier retrait au titre du RAP est effectué entre le 1er janvier 2026 et le 31 décembre 2028. Au lieu de commencer la deuxième année suivant l’année du premier retrait, la période de remboursement de 15 ans débute la cinquième année suivant cette année. Par exemple, si votre premier retrait au titre du RAP est effectué en 2026, votre première année de remboursement obligatoire sera généralement 2031.
Le CELIAPP et le RAP peuvent être utilisés ensemble pour la même habitation admissible, à condition de respecter les critères propres à chacun des deux programmes. Si vous prévoyez cotiser à votre REER peu avant un retrait au titre du RAP, attention à la règle des 89 jours : les cotisations effectuées au cours des 89 jours précédant immédiatement le retrait peuvent ne pas être entièrement déductibles, selon la valeur qui demeure dans le REER après le retrait.
Une mise en garde demeure importante : chaque programme applique sa propre définition de « premier acheteur ». Le crédit d’impôt remboursable du Québec, le CELIAPP et le RAP n’utilisent pas exactement les mêmes critères. Il faut donc vérifier votre admissibilité séparément pour chacun plutôt que de présumer qu’une seule définition s’applique à tous.
Vous achetez une construction neuve ? Voici ce qui change
Beaucoup de premiers acheteurs de la région de Montréal achètent dans l’existant, où la TPS et la TVQ ne s’appliquent généralement pas. Le neuf, c’est différent.
Si vous achetez une habitation neuve admissible d’un constructeur, construisez votre propre habitation ou effectuez des rénovations majeures, vous pourriez avoir droit au nouveau Remboursement fédéral de la TPS l’achat d’une première habitation, sous réserve des conditions du programme. Le remboursement peut atteindre 50 000 $, soit jusqu’à 100 % de la TPS sur une habitation admissible dont le prix est de 1 million de dollars ou moins. Il diminue progressivement entre 1 million et 1,5 million de dollars et devient généralement nul à partir de 1,5 million de dollars. D’autres conditions s’appliquent notamment quant aux dates, à l’occupation et au statut de premier acheteur.
Un remboursement distinct de TPS et de TVQ pour habitations neuves peut également être disponible dans certaines situations, selon ses propres critères d’admissibilité et des seuils de valeur beaucoup plus bas. Le Québec n’a pas harmonisé la TVQ avec le nouveau remboursement fédéral destiné aux premiers acheteurs; le remboursement provincial de TVQ demeure donc une mesure distincte. Pour une propriété située au Québec, vérifiez les remboursements applicables auprès de Revenu Québec et de votre notaire avant de signer un contrat d’achat pour une construction neuve.
À quoi ressemble la facture complète pour deux acheteurs
Deux exemples montrent comment la taxe de bienvenue et le remboursement se concrétisent — un à Montréal, l’autre dans une municipalité soumise à l’échelle provinciale de base.
Les exemples suivants sont inspirés de situations réelles de clients. Les noms et certains renseignements permettant de les identifier ont été modifiés afin de préserver leur confidentialité. Les résultats varient selon chaque situation.
2 cas réels : les coûts d’un premier achat en action
Émilie et Marc, condo à Montréal, 700 000 $. Ils avaient épargné soigneusement pour une mise de fonds et ont versé 70 000 $ — 10 % — confortablement au-dessus du minimum fédéral de 45 000 $ pour une habitation à ce prix. Ce qu’ils n’avaient pas budgété, c’était la facture de la taxe de bienvenue : selon l’échelle montréalaise de 2026, leur base de 700 000 $ donne 9 349 $, exigibles auprès de la ville en un seul paiement, séparément, des mois après leur emménagement.
Avec une mise de fonds de 10 %, leur hypothèque était assurée. La taxe québécoise de 9 % sur la prime d’assurance prêt hypothécaire représentait donc une autre somme à prévoir comptant pour la transaction, puisque cette taxe ne pouvait pas être ajoutée au prêt. En révisant le dossier avec Boris, ils ont transféré l’argent de la taxe de bienvenue dans un compte séparé avant la clôture et l’y ont laissé jusqu’à la réception de l’avis de la ville.
Quand Boris a examiné leur dossier, le chiffre qui a changé leur perspective n’était pas la facture — c’était le remboursement. Comme leur base d’imposition était sous le seuil de réduction de 750 000 $, ils avaient droit au crédit complet de 5 875 $ : 100 % des premiers 5 000 $ payés, plus 25 % des 3 500 $ suivants. La leçon n’était pas que la taxe de bienvenue disparaît — c’est qu’ils devaient tout de même avoir 9 349 $ comptant prêts à la réception de l’avis de la ville, le crédit arrivant après coup plutôt que de compenser la facture sur le moment.
Nadia, maison jumelée en périphérie de Montréal, 400 000 $. Nouvelle arrivante achetant sa première habitation dans une municipalité qui suit l’échelle provinciale de base plutôt que les tranches plus élevées de Montréal, sa taxe de bienvenue s’est élevée à 4 110,50 $ : 314,50 $ sur les premiers 62 900 $, 2 521 $ sur les 252 100 $ suivants, et 1 275 $ sur les 85 000 $ restants au-delà de 315 000 $.
Comme ce total est sous les 5 000 $, Nadia a droit au remboursement complet de tout ce qu’elle a payé. En travaillant avec Boris, elle a combiné son épargne du CELIAPP à un retrait au titre du RAP dans son REER et a prévu demander le versement anticipé lorsque le processus de Revenu Québec serait accessible, sous réserve de respecter toutes les conditions. Elle pouvait ainsi prévoir la facture des droits de mutation tout en tenant compte du remboursement attendu par la suite.
Foire aux questions
1. Si j’ai droit au remboursement, dois-je quand même payer la taxe de bienvenue ?
Oui. Le crédit est lié aux droits que vous ou votre conjoint avez réellement payés, donc la facture de la ville arrive d’abord, et le remboursement suit. C’est pourquoi l’argent doit être mis de côté, même par les acheteurs qui récupéreront la totalité.
2. Le nouveau crédit provincial remplace-t-il l’ancien rabais de Montréal aux premiers acheteurs ?
Oui, dans les faits. Le Programme d’appui à l’acquisition résidentielle propre à Montréal a cessé d’accepter de nouvelles demandes le 7 juillet 2026. Le crédit provincial remboursable, pouvant atteindre 5 875 $, s’applique maintenant aux premiers acheteurs partout au Québec, peu importe la municipalité où ils achètent.
3. Combien coûte la taxe de bienvenue sur une habitation de 500 000 $ au Québec ?
Selon l’échelle provinciale de base, une base d’imposition de 500 000 $ donne 314,50 $ sur les premiers 62 900 $, 2 521 $ sur les 252 100 $ suivants, et 2 775 $ sur les 185 000 $ restants — pour un total de 5 610,50 $. Un premier acheteur en récupérerait 5 152,63 $ : la totalité des premiers 5 000 $, plus 25 % des 610,50 $ excédentaires.
4. Quand le remboursement va-t-il vraiment m’arriver ?
Si vous demandez le versement anticipé — offert lorsque la base d’imposition est de 1 million de dollars ou moins et que le crédit prévu dépasse 1 000 $ — le Québec prévoyait les premiers dépôts directs pour octobre 2026, les demandes devant être produites d’ici le 1er décembre. Autrement, le crédit arrive une fois votre déclaration de revenus du Québec de l’année traitée.
5. Puis-je utiliser mon CELIAPP et le régime d’accession à la propriété ensemble ?
Oui, les deux peuvent être appliqués au même premier achat. Rappelez-vous simplement que les cotisations au REER doivent généralement être en place depuis au moins 90 jours avant un retrait au titre du RAP, et que les modalités de remboursement varient selon le moment du retrait.
Avis important : Cet article est fourni à titre informatif général seulement et ne constitue pas un conseil personnalisé en matière financière, fiscale, juridique, hypothécaire ou de placement. Les règles, seuils et modalités des programmes liés à la taxe de bienvenue, au crédit d’impôt remboursable et aux programmes d’épargne connexes peuvent changer, et chaque situation est différente. Consultez Boris Kolodner ou un autre professionnel qualifié avant de prendre une décision fondée sur ces renseignements.
Vous planifiez l’achat de votre première habitation au Québec?
La mise de fonds n’est qu’une partie du budget. Avant de faire une offre, il est utile de voir comment s’articulent votre financement hypothécaire, vos retraits du CELIAPP et du RAP, les droits de mutation, les frais de notaire, la taxe sur la prime d’assurance hypothécaire et les crédits d’impôt auxquels vous pourriez avoir droit. Parlez au courtage hypothécaire de BK Financial avant de faire une offre.
Boris Kolodner, MBA, planificateur financier et conseiller en sécurité financière, peut vous aider à examiner l’ensemble de votre situation et à déterminer les liquidités dont vous aurez réellement besoin avant, pendant et après l’achat.
Réservez une consultation gratuite avant de faire une offre.
Téléphone : +1-514-834-5558 Courriel : contact@bkfinancialservices.ca Site Web : bkfinancialservices.ca/fr/
Consultations offertes en anglais, en français, en russe et en hébreu.