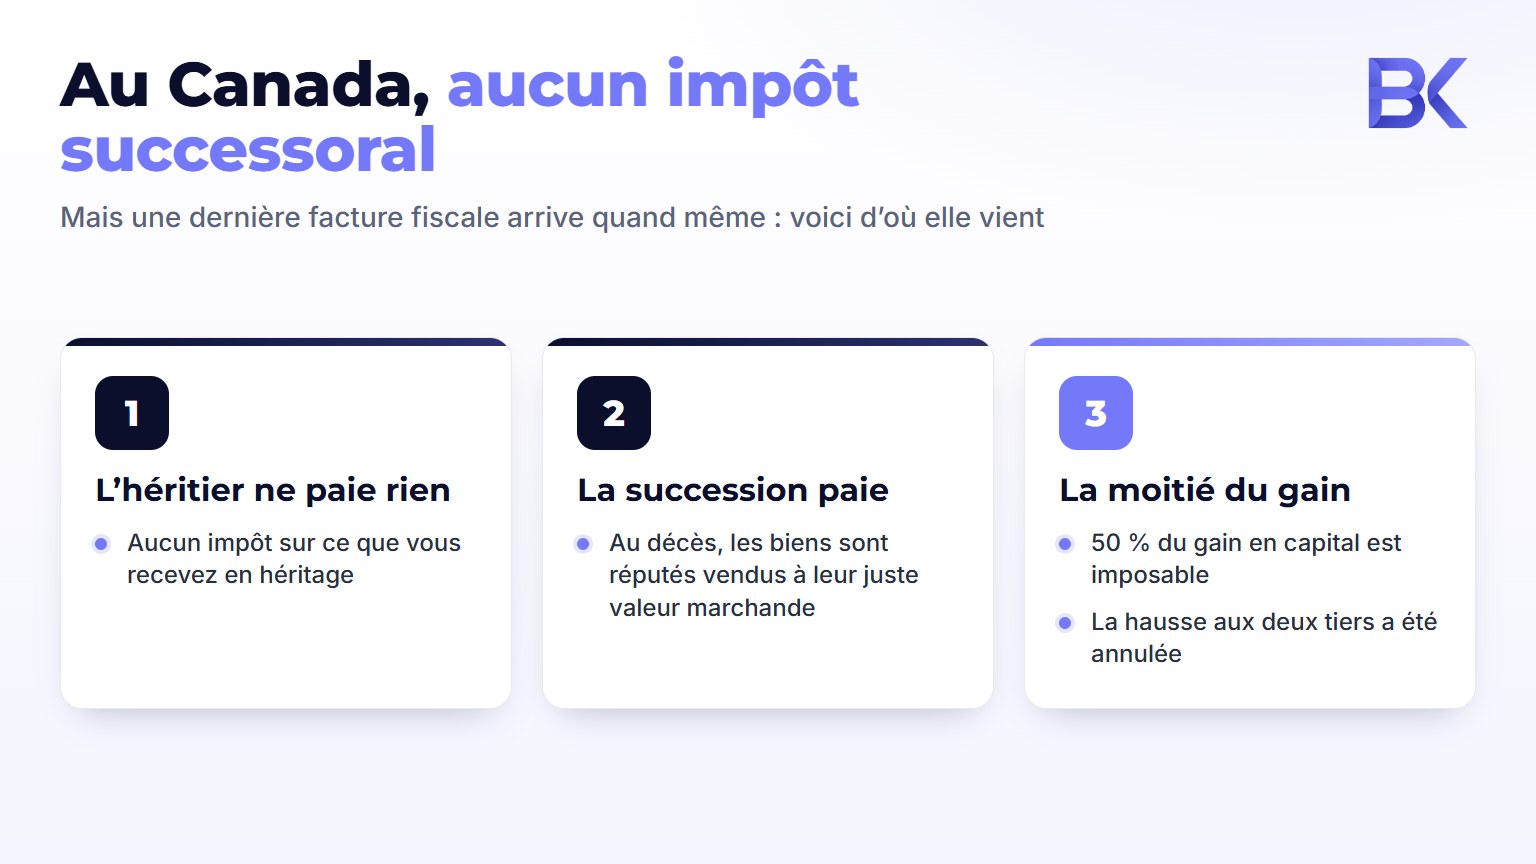
Au Canada, il n’existe pas d’impôt sur l’héritage — ni au Québec, ni ailleurs au pays. Si quelqu’un vous laisse de l’argent ou des biens, vous ne payez pas d’impôt du simple fait de les recevoir. C’est vrai, et vous le lirez partout.
Ce qu’on oublie souvent, c’est que la succession elle-même doit encore de l’impôt avant toute distribution, et que le droit civil québécois suit ses propres règles pour les testaments, les bénéficiaires et l’ordre d’héritage en l’absence de testament. Une personne arrivée d’une autre province, ou qui a appris les bases auprès d’un ami de l’Ontario, peut se retrouver à planifier selon des règles qui ne s’appliquent pas ici.
Ce guide explique ce que la planification successorale implique vraiment au Québec, et ce qui se passe au décès : le compte d’impôt qui remplace le mythe de « l’impôt sur l’héritage », le piège des bénéficiaires qui surprend même les épargnants prudents, le fonctionnement (et les limites) du testament, qui règle la succession, et d’où doit venir l’argent pour payer la facture fiscale.
Aucun impôt sur l’héritage — mais une dernière facture fiscale
Plutôt que d’imposer ce que reçoivent les héritiers, la Loi de l’impôt sur le revenu applique une règle appelée disposition réputée. Juste avant le décès, la personne est réputée avoir vendu tous ses biens en immobilisation à leur juste valeur marchande, même si rien n’a réellement été vendu. Le gain qui en résulte, le cas échéant, est déclaré dans sa déclaration de revenus finale.
L’Agence du revenu du Canada l’explique ainsi : « Une personne qui décède est considérée comme ayant disposé de tous ses biens juste avant son décès. » Cette règle s’applique aux placements, aux participations dans une entreprise et aux immeubles, y compris la résidence principale. Celle-ci fait elle aussi l’objet d’une disposition réputée au décès, mais tout ou partie du gain peut être exonéré grâce à l’exemption pour résidence principale.
Pour 2026, la portion imposable d’un gain en capital — le taux d’inclusion — est de 50 %. Vous avez peut-être vu des articles annonçant une hausse de ce taux en 2026 : elle a été annoncée en 2024, reportée en janvier 2025, puis officiellement annulée le 21 mars 2025.
Il n’y a ni seuil ni système à deux paliers en vigueur : le taux d’inclusion de 50 % s’applique à l’ensemble du gain. L’exonération cumulative des gains en capital pour les actions admissibles de petite entreprise et les biens agricoles ou de pêche admissibles demeure offerte, et son plafond est indexé à l’inflation chaque année.
Au Québec, le liquidateur — le terme employé ici pour désigner le représentant de la succession — doit aussi transiger directement avec Revenu Québec. La déclaration provinciale principale couvre la période du 1er janvier de l’année du décès jusqu’à la date du décès, et le liquidateur peut produire jusqu’à trois déclarations optionnelles supplémentaires pour réclamer certaines déductions et certains crédits plus d’une fois. Des déclarations optionnelles semblables existent au fédéral, et la déclaration québécoise se produit séparément de la déclaration fédérale.
Ce qui est reporté ou exonéré
La disposition réputée ne s’applique pas de la même façon à tout. Trois situations courantes réduisent ou reportent l’impôt.
Le roulement au conjoint s’applique lorsque des biens en immobilisation passent à un conjoint survivant (y compris un conjoint de fait selon la définition fiscale) ou à une fiducie au profit du conjoint admissible. Le bien est transféré à son prix de base rajusté : il n’y a donc aucun gain à déclarer dans la déclaration finale, et l’impôt est reporté jusqu’à ce que le conjoint le vende ou décède à son tour.
L’exemption pour résidence principale peut mettre à l’abri tout ou partie du gain sur une habitation admissible. Au fédéral, le représentant légal déclare généralement la disposition réputée à l’annexe 3 et utilise le formulaire T1255 pour désigner le bien comme résidence principale de la personne décédée, sauf lorsqu’un roulement admissible au conjoint s’applique. Au Québec, la désignation se fait généralement au moyen du formulaire TP-274, accompagné de l’annexe G.
Le REER et le FERR bénéficient d’un traitement particulier au décès. Leur juste valeur marchande est généralement incluse dans le revenu de la personne décédée, mais un traitement avec report d’impôt peut être possible lorsque des sommes admissibles reviennent finalement au conjoint survivant ou au conjoint de fait, ou, dans certaines situations, à un enfant ou petit-enfant financièrement à charge. Les règles précises de déclaration et de transfert dépendent de la personne qui reçoit les sommes et de la façon dont le transfert est structuré.
Au Québec, une particularité importante s’ajoute : les désignations de bénéficiaire faites directement dans un contrat de REER ou de FERR ordinaire ne sont généralement pas valides, sauf dans certaines situations limitées. Cela n’empêche toutefois pas nécessairement un roulement au conjoint. Si les sommes sont versées à la succession et que le conjoint survivant a droit de les recevoir de celle-ci, le liquidateur et le conjoint peuvent, dans certaines circonstances, effectuer le choix requis et transférer les sommes admissibles avec report d’impôt. C’est pourquoi le testament et la stratégie concernant les régimes enregistrés doivent être coordonnés.
Une nuance à retenir : le mot « conjoint » a deux sens différents dans cet article. Pour les règles fiscales ci-dessus, il inclut le conjoint de fait. Pour l’héritage selon le droit québécois, ce n’est pas le cas — seuls le mariage, l’union civile et l’union parentale comptent. Un conjoint de fait peut donc être un conjoint aux fins du roulement, et n’hériter de rien par défaut.
| Bien | Ce qui se passe au décès |
| Placements non enregistrés (actions, fonds, immeuble locatif) | Disposition réputée ; tout gain ou perte en capital est déclaré dans la déclaration finale |
| Résidence principale | Également soumise à la disposition réputée, mais le gain peut être à l’abri grâce à l’exemption pour résidence principale |
| REER / FERR | Se transfère généralement au conjoint survivant en report d’impôt ; sinon, la pleine valeur est imposée comme revenu dans la déclaration finale |
| CELI | La valeur du CELI à la date du décès n’est pas imposée. La croissance après le décès est généralement imposable; toutefois, depuis 2026, un conjoint survivant ou conjoint de fait peut, si les conditions sont respectées, désigner certaines sommes — y compris certains revenus accumulés après le décès pendant la période de roulement — comme cotisation exclue à son propre CELI. Le Québec ne reconnaît pas la désignation d’un titulaire remplaçant ni celle d’un bénéficiaire pour les CELI de type dépôt ou en fiducie. |
| Produit d’assurance vie | Si une personne autre que la succession est désignée, la somme lui est versée directement, hors succession, et n’est pas imposée comme un revenu. Si la succession est désignée, l’argent tombe dans la succession |
Pour un portrait plus complet de la façon dont les sources de revenu de retraite interagissent une fois qu’on cesse de travailler, notre guide sur la planification du revenu de retraite au Québec couvre les retraits du FERR, le RRQ et la récupération de la PSV.
Le piège québécois : désigner un bénéficiaire sur son CELI ou son REER
Voici un point qui surprend souvent, surtout les nouveaux arrivants qui ont ouvert leurs comptes ailleurs. Dans la plupart des provinces, on peut désigner un bénéficiaire directement sur un CELI (compte d’épargne libre d’impôt) ou un REER (régime enregistré d’épargne-retraite), et l’argent passe à cette personne sans passer par la succession. Au Québec, ce n’est généralement pas ainsi que ça fonctionne pour les comptes de dépôt ordinaires.
L’ARC l’affirme sans détour pour le CELI : « Le Québec ne reconnaît pas la désignation bénéficiaire désigné pour les CELI de types suivants : dépôts et arrangements en fiducie. »
Une page distincte de l’ARC ajoute : « Le Québec ne reconnaît pas la désignation d’un titulaire remplaçant pour les CELI. » Pour le REER, l’ARC précise que la désignation de bénéficiaire faite dans le contrat ou dans le testament n’est valide qu’en de rares situations au Québec.
Dans les faits, le formulaire de bénéficiaire que la banque ou le courtier vous fait remplir n’a souvent aucun effet juridique sur un CELI ou un REER ordinaire détenu au Québec. S’il n’est pas reconnu, l’argent ne va pas directement à la personne nommée — il entre dans la succession et se distribue selon le testament, ou selon les règles de la succession légale s’il n’y a pas de testament.
Il existe une exception à connaître : la désignation directe d’un bénéficiaire est reconnue au Québec lorsque le produit est structuré comme un contrat d’assurance, par exemple une police de fonds distinct ou une rente émise par un assureur. C’est une structure juridique différente d’un CELI ou d’un REER détenu en banque, et c’est en partie pour cette raison que les produits d’assurance reviennent souvent dans les discussions de planification successorale.
Un piège fréquent mérite d’être souligné : déménager au Québec depuis une province comme l’Ontario ou la Colombie-Britannique et présumer que le formulaire de bénéficiaire rempli là-bas s’applique toujours. Ce n’est souvent pas le cas.
Restructurer un compte, s’en remettre au testament ou utiliser un produit d’assurance — le bon choix dépend de vos comptes, de votre situation familiale et de vos objectifs, une question qui mérite d’être analysée au cas par cas plutôt que devinée. Notre guide sur les stratégies de CELI au Québec traite du volet cotisations de ce même compte.
Votre testament : trois formes, une grande différence
Le Code civil du Québec reconnaît trois formes de testament : notarié, olographe (rédigé et signé entièrement de la main du testateur) et fait devant témoins.
La vraie différence se joue après le décès. Le testament notarié n’a pas à passer par la vérification — le processus québécois qui confirme l’authenticité d’un testament non notarié — parce qu’il s’agit d’un acte authentique : le notaire a confirmé l’identité, la capacité et les formalités requises au moment de la signature. L’original reste chez le notaire, et son existence est inscrite à un registre.
Le testament olographe ou fait devant témoins doit passer par la vérification, devant les tribunaux ou un notaire, avant de pouvoir être utilisé pour régler la succession. C’est une étape de plus, et elle prend du temps que le testament notarié évite. Les honoraires notariés pour la rédaction d’un testament ne sont pas fixés par règlement et varient selon le notaire et la complexité du dossier — mieux vaut demander une estimation plutôt que de présumer un montant.
| Forme de testament | Vérification requise ? | Où l’original est conservé |
| Testament notarié | Non | Chez le notaire ; inscrit au registre notarial |
| Testament olographe (entièrement manuscrit et signé) | Oui, avant de pouvoir être utilisé | Là où le testateur le conservait |
| Testament fait devant témoins | Oui, avant de pouvoir être utilisé | Là où le testateur le conservait |
Deux registres répertorient les testaments au Québec : celui de la Chambre des notaires du Québec et celui du Barreau du Québec. Aucun des deux ne conserve le testament lui-même — seulement la mention de qui le détient. Consulter les deux registres n’est pas facultatif : l’article 803 du Code civil du Québec oblige le liquidateur à vérifier si la personne décédée a laissé un testament avant de poser la plupart des autres gestes.
Si vous décédez sans testament
En l’absence de testament valide, les règles de la succession légale du Québec déterminent qui hérite. Avant le partage du reste de la succession, le conjoint survivant reçoit d’abord ce à quoi il a droit en vertu du patrimoine familial ou du patrimoine d’union parentale et, le cas échéant, du régime matrimonial ou d’union civile.
| Qui survit | Part du conjoint dans la succession | Part des autres |
| Conjoint et enfants (ou autres descendants) | 1/3 | Enfants — 2/3 |
| Conjoint, aucun enfant, parents vivants | 2/3 | Parents — 1/3 |
| Conjoint, ni enfant ni parent, frères et sœurs vivants | 2/3 | Frères et sœurs — 1/3 |
| Enfants, aucun conjoint | — | Tout aux enfants |
| Ni conjoint ni descendant | — | Si au moins un parent ainsi que des frères et sœurs (ou leurs représentants) survivent, la moitié revient au père et/ou à la mère et l’autre moitié aux frères et sœurs ou à leurs représentants. En l’absence des parents, les frères et sœurs ou leurs représentants reçoivent généralement la succession. Les parents plus éloignés n’interviennent qu’à défaut de ces héritiers. |
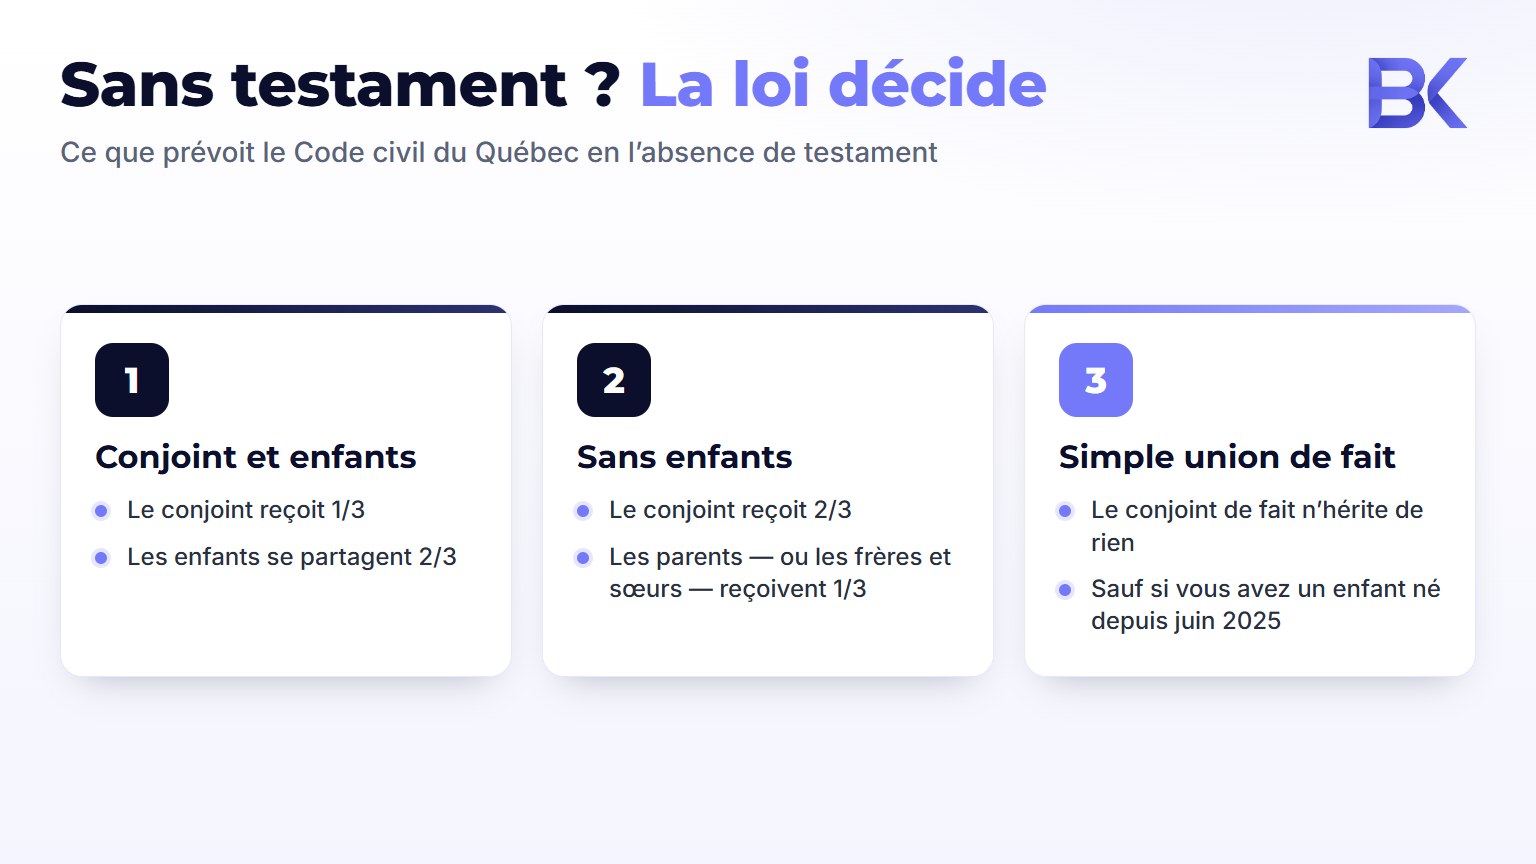
Aux fins de ces règles, « conjoint » signifie un conjoint marié, un conjoint uni civilement et — depuis le 30 juin 2025 — un partenaire uni par le régime québécois d’union parentale. Le simple fait de vivre ensemble, à lui seul, ne suffit pas.
L’union parentale est entrée en vigueur le 30 juin 2025. À partir de cette date, un couple de fait ayant un enfant commun né ou adopté à compter de cette date y est automatiquement soumis, et les couples dont l’enfant est né avant peuvent y adhérer par entente. Un partenaire survivant sous ce régime hérite de plein droit comme le ferait un conjoint marié — par exemple le tiers indiqué au tableau ci-dessus lorsqu’il y a des enfants.
Le régime est en vigueur, mais il ne couvre pas tout le monde. Les conjoints de fait sans enfant n’héritent toujours pas l’un de l’autre selon les règles de la succession légale, peu importe le nombre d’années de vie commune. Sans testament ni union parentale, un partenaire survivant dans cette situation peut se retrouver sans rien de la succession par défaut.
Le patrimoine familial s’applique au mariage et à l’union civile. Il comprend notamment les résidences utilisées par la famille, les meubles qui les garnissent, les véhicules familiaux, ainsi que certains droits accumulés dans des régimes de retraite pendant l’union. Les règles relatives aux gains inscrits au RRQ ou à des régimes équivalents s’appliquent également.
L’union parentale a son propre patrimoine, plus restreint : les résidences utilisées par la famille, les meubles qui les garnissent et les véhicules familiaux. Les droits accumulés dans un régime de retraite enregistré et les gains au RRQ n’en font pas partie, contrairement au patrimoine familial. Les couples qui comptent sur ce nouveau régime ne devraient pas présumer qu’il partage les mêmes biens qu’un mariage.
Le rôle du liquidateur — et sa responsabilité personnelle
Au Québec, on parle de liquidateur plutôt que d’« exécuteur testamentaire ». Son rôle va bien au-delà de quelques formalités. Selon la liste officielle du gouvernement du Québec, parmi ses principales responsabilités figurent la recherche du testament le plus récent, l’inscription de sa nomination, l’inventaire des biens et des dettes, la publication des avis requis, le paiement des dettes, la production des déclarations fiscales de la personne décédée et de la succession, l’obtention des certificats fiscaux nécessaires avant la distribution, la préparation du compte définitif, le partage des biens restants et la publication de l’avis de clôture du compte du liquidateur.
L’ordre précis peut varier selon la succession, mais le liquidateur administre les biens d’autrui et peut engager sa responsabilité personnelle si certaines étapes ne sont pas respectées.
Les sources officielles ne publient pas de délais fixes, en jours ou en mois, pour ces étapes — il faut donc se méfier de tout chiffre trouvé en ligne sur « combien de temps prend une liquidation ». Même chose pour la rémunération : l’article 789 du Code civil accorde au liquidateur qui n’est pas héritier le droit d’être payé, tandis que le liquidateur qui est héritier n’a droit à une rémunération que si le testament le prévoit ou que les héritiers y consentent. Le montant est fixé par le testateur, sinon par les héritiers, et par un tribunal seulement en cas de désaccord — la loi ne prévoit aucun pourcentage fixe.
La responsabilité personnelle est l’un des risques les plus importants pour le liquidateur. Avant la distribution finale de la succession, le représentant légal devrait obtenir le certificat de décharge de l’ARC confirmant que les sommes fiscales visées ont été payées ou garanties. L’ARC précise qu’un certificat n’est pas nécessaire avant chaque distribution provisoire si suffisamment de biens sont conservés pour couvrir la dette fiscale potentielle. Au Québec, le liquidateur doit également obtenir de Revenu Québec le certificat autorisant la distribution des biens de la succession (formulaire MR-14.A). Une distribution effectuée sans la protection requise alors que des sommes demeurent dues peut engager la responsabilité personnelle du liquidateur, généralement jusqu’à concurrence de la valeur des biens distribués.
L’échéance de la déclaration fédérale finale de la personne décédée dépend du moment du décès : survenu entre le 1er janvier et le 31 octobre, la déclaration finale est due le 30 avril de l’année suivante ; survenu entre le 1er novembre et le 31 décembre, elle est due dans les six mois suivant la date du décès. Revenu Québec applique les mêmes échéances à la déclaration québécoise principale, produite séparément. Ces délais peuvent varier dans certaines situations — par exemple lorsque la personne décédée ou son conjoint exploitait une entreprise — donc à confirmer avant de produire.
D’où vient l’argent
Voici une difficulté concrète à laquelle de nombreuses familles sont confrontées : l’impôt découlant de la disposition réputée doit être payé en argent, mais une succession se compose souvent d’une maison et de placements qui restent à vendre — alors que distribuer les biens avant l’obtention des certificats est exactement ce qui engage la responsabilité personnelle du liquidateur.
L’assurance vie sert souvent à résoudre ce problème, parce que le versement va directement au bénéficiaire désigné, contourne la succession et n’est pas imposé comme un revenu. Éducaloi le résume simplement : « Le produit d’assurance-vie est remis directement à un ou plusieurs bénéficiaires, libre d’impôts. » La même page précise que le bénéficiaire peut aussi être la succession elle-même — auquel cas l’argent tombe dans la succession plutôt que de la contourner.
En pratique, cette liquidité peut couvrir la facture fiscale finale sans forcer une vente précipitée de la maison ou du portefeuille de placements. Ceci rejoint le piège des bénéficiaires vu plus haut : un contrat d’assurance vie est l’un des moyens par lesquels un résident du Québec peut encore désigner un bénéficiaire direct hors succession, contrairement à un CELI ou un REER ordinaire détenu en banque.
L’assurance n’est pas la seule solution, et elle ne devrait pas être présentée comme telle. Une succession disposant de suffisamment d’actifs liquides, ou qui peut vendre des biens de façon ordonnée plutôt que sous pression, peut très bien s’en passer.Il existe également un choix fiscal fédéral au moyen du formulaire T2075, qui peut permettre de reporter le paiement de certains impôts découlant du décès, notamment ceux liés à certaines dispositions réputées, lorsque les conditions prévues par la loi sont respectées. Ce choix exige généralement une garantie acceptable, et des intérêts continuent de s’accumuler sur l’impôt impayé. Le traitement québécois doit être vérifié séparément. La pertinence — et l’ampleur — de l’assurance dépend des biens en cause et de la situation familiale, la pertinence et le montant de la couverture doivent donc être évalués au cas par cas.
Par où commencer
Si rien de tout cela n’est encore en place, l’ordre compte plus que la vitesse :
- Commencez par le testament. Si vous n’en avez pas, déterminez avec un notaire laquelle des trois formes vous convient. Si vous en avez déjà un, informez-vous sur sa forme — et sur la nécessité ou non d’une vérification avant que vos héritiers puissent l’utiliser.
- Vérifiez chaque formulaire de bénéficiaire rempli sur vos comptes détenus au Québec, et si cette désignation est réellement reconnue.
- Décidez qui sera votre liquidateur, et informez-en cette personne — le rôle comporte de véritables obligations.
- Estimez la facture fiscale : la valeur du REER ou du FERR qui pourrait s’ajouter à la déclaration finale, plus le gain sur tout bien qui n’est pas la résidence principale.
- Déterminez d’où viendra l’argent pour la payer, si la réponse n’est pas « vendre la maison ».
- Prenez rendez-vous chez le notaire. Un planificateur financier peut évaluer la facture fiscale et la liquidité nécessaire ; le testament, le mandat et la question de la vérification relèvent du notaire.
Le mandat de protection : prévoir l’inaptitude, pas seulement le décès
Le testament ne prend effet qu’après le décès. Le mandat de protection couvre une situation différente : ce qui se passe si vous devenez incapable de gérer vos propres affaires de votre vivant. Il est souvent signé lors de la même visite chez le notaire qu’un testament, mais il remplit un rôle complètement différent.
La logique fonctionne aussi en sens inverse par rapport au testament. Même un mandat de protection notarié ne peut pas être utilisé dès sa signature — il exige l’homologation par le tribunal avant de prendre effet. Un testament notarié évite l’intervention du tribunal ; un mandat de protection notarié, lui, en a toujours besoin.
Deux mises en situation
Les exemples suivants sont inspirés de situations réelles de clients. Les noms et certains renseignements permettant de les identifier ont été modifiés afin de préserver leur confidentialité. Les résultats varient selon chaque situation.
2 cas réels : la planification successorale en action
Cas 1 — Une désignation de bénéficiaire sur CELI à revoir au Québec. Un client qui avait déménagé de l’Ontario au Québec avait désigné sa fille adulte comme bénéficiaire au moment d’ouvrir son CELI. Il présumait que cette désignation produirait automatiquement le même résultat après son déménagement. Boris lui a recommandé de faire vérifier cette hypothèse : le Québec ne reconnaît généralement pas les désignations de bénéficiaire pour les CELI de type dépôt ou en fiducie, mais le résultat peut dépendre de la structure du compte et des documents juridiques applicables. Plutôt que de présumer que l’ancien formulaire produirait l’effet voulu, le client a fait revoir le compte et son testament par les professionnels appropriés.
La discussion a ensuite porté sur la coordination du testament, des comptes enregistrés et de la planification d’assurance afin que le bénéficiaire visé et le traitement fiscal soient clairement établis.
Cas 2 — Un couple de longue date sans enfant. Un autre couple vivait ensemble depuis plus de dix ans, possédait un condo en copropriété et n’avait pas d’enfant commun. Ils avaient entendu parler des nouvelles règles québécoises pour les couples de fait et présumaient désormais être couverts.
Boris a dû expliquer que le régime de l’union parentale s’applique aux couples ayant un enfant commun né à compter du 30 juin 2025 — il ne s’appliquait pas à eux, et sans testament, le partenaire survivant n’aurait aucun droit automatique d’hériter selon le droit québécois. Cette conversation est devenue le point de départ de la rédaction de testaments et d’une réflexion sur l’assurance vie, pour que le partenaire survivant ne se retrouve pas sans liquidités pendant le règlement de la succession.
Foire aux questions
1. Le Québec a-t-il un impôt sur l’héritage ?
Non. Le Canada n’impose pas les héritiers sur ce qu’ils reçoivent. Ce à quoi les successions québécoises font face, c’est plutôt la disposition réputée : la personne décédée est réputée avoir vendu ses biens en immobilisation juste avant son décès, et tout gain en capital qui en résulte est imposé dans sa déclaration finale, en plus des déclarations provinciales à Revenu Québec.
2. Un testament notarié est-il vraiment meilleur qu’un testament manuscrit au Québec ?
Ça dépend de ce que vous privilégiez. Le testament notarié évite le processus de vérification que doivent traverser les testaments olographes et faits devant témoins, et l’original reste chez le notaire. Un testament manuscrit n’entraîne aucuns frais de rédaction, mais l’étape de vérification qu’il déclenche plus tard peut ajouter du temps et ses propres frais pour vos héritiers.
3. Puis-je désigner un bénéficiaire sur mon CELI ou mon REER au Québec ?
Généralement pas de la façon dont ça fonctionne dans la plupart des autres provinces. Le Québec ne reconnaît habituellement pas la désignation de bénéficiaire ou de titulaire remplaçant sur un CELI ou un REER ordinaire de type dépôt, de sorte que ces sommes passent habituellement par la succession. Les produits structurés comme des contrats d’assurance, tels que les fonds distincts ou les rentes, relèvent d’une structure juridique différente et peuvent permettre une désignation directe de bénéficiaire.
4. Mon conjoint et moi ne sommes pas mariés. Le nouveau régime de l’union parentale nous protège-t-il ?
Seulement si vous êtes effectivement en union parentale. Les conjoints de fait deviennent généralement automatiquement assujettis au régime lorsqu’ils deviennent parents d’un même enfant à la suite d’une naissance ou d’une adoption survenue à compter du 30 juin 2025, sous réserve des autres conditions. Les couples qui étaient déjà parents d’un même enfant avant cette date peuvent choisir d’y adhérer par convention, soit par acte notarié, soit par un écrit signé devant deux témoins. Les couples sans enfant commun ne peuvent pas adhérer au régime. Sans union parentale ni testament, les conjoints de fait ordinaires n’ont aucun droit automatique d’hériter l’un de l’autre.
5. Que fait un liquidateur, et comment est-il rémunéré ?
Le liquidateur inscrit sa nomination, avise Revenu Québec, dresse un inventaire des biens et des dettes, et produit un compte définitif avant la fin du mandat. La loi ne fixe aucun pourcentage pour la rémunération — le montant est fixé par le testament, accepté par les héritiers, ou tranché par un tribunal en cas de litige.
Avis important : Cet article est fourni à titre informatif général seulement et ne constitue pas un conseil financier, fiscal, juridique ou d’assurance personnalisé. Les règles successorales, les taux d’imposition et les seuils mentionnés ici reflètent le droit en vigueur à la date de publication et peuvent changer. Les testaments et les mandats sont rédigés par un notaire ou un avocat, et les déclarations fiscales devraient être révisées avec un professionnel qualifié. Consultez un conseiller autorisé au sujet de votre situation avant de prendre une décision.
Les différentes pièces de votre plan successoral sont-elles bien coordonnées?
Un testament n’est qu’une partie de la planification. Vos REER, CELI, placements, assurances et votre situation familiale peuvent tous influencer les conséquences financières d’un décès. Parlez à BK Financial de l’assurance vie et de la planification successorale avant que les règles par défaut ne décident à votre place.
Boris Kolodner, MBA, planificateur financier et conseiller en sécurité financière, peut vous aider à revoir le volet financier et assurantiel de votre plan successoral, à estimer vos besoins potentiels en matière d’impôt et de liquidités et à déterminer les questions à coordonner avec votre notaire et votre fiscaliste.
Réservez une consultation pour revoir votre stratégie de planification successorale.
Téléphone : +1-514-834-5558 Courriel : contact@bkfinancialservices.ca Site Web : bkfinancialservices.ca
Consultations offertes en français, en anglais, en russe et en hébreu.